יש מצב שמאות אלפי שקלים שילמתם כפל מס על הפנסיה שלכם
חבל לשלם פעמיים.
למה זה נוגע גם לכם
עובדים בהייטק? רופאים? בתפקיד ניהולי?
הרווחתם יפה בין 2012 ל־2020?
יתכן שחלק מהכספים שהופקדו עבורכם לפנסיה בשנים 2012–2020 – הגיעו מכסף שכבר חויב במס.
מה זה אומר?
שיכול להיות שמגיע לכם לקבל יותר כסף בפנסיה.
חלק מהכספים האלה זכאים לסיווג כ״קצבה מוכרת״.
אם לאורך השנים נוצר פער באופן שבו הם נרשמו בקופות שלכם, אתם אולי משלמים סתם מס על קצבה שאמורה להיות פטורה ממנו.
לא צריך לחכות לגיל 67 כדי לבדוק.
* בדיקה ראשונית ללא עלות וללא התחייבות. לא מצאנו פער? לפחות תדעו שהכול בסדר
אנשים שעשו את הבדיקה מספרים
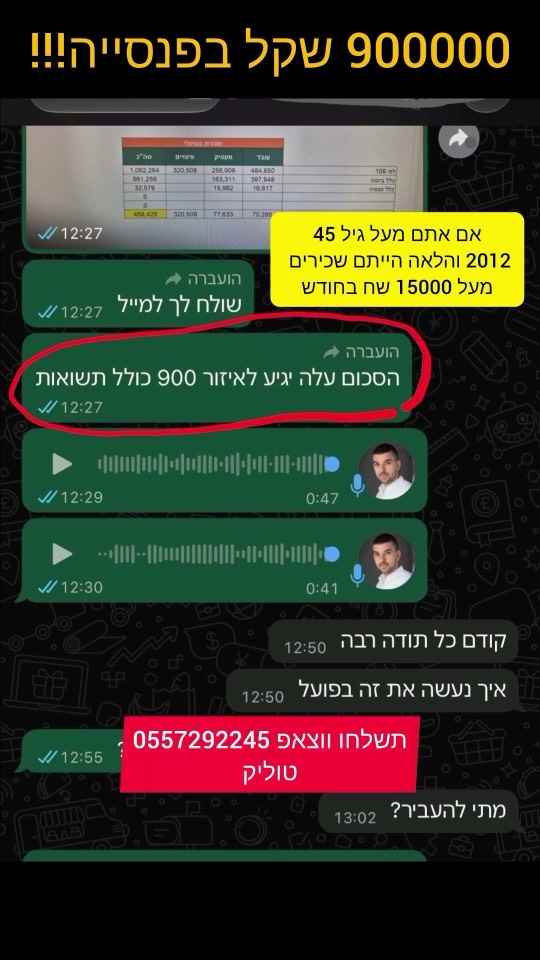
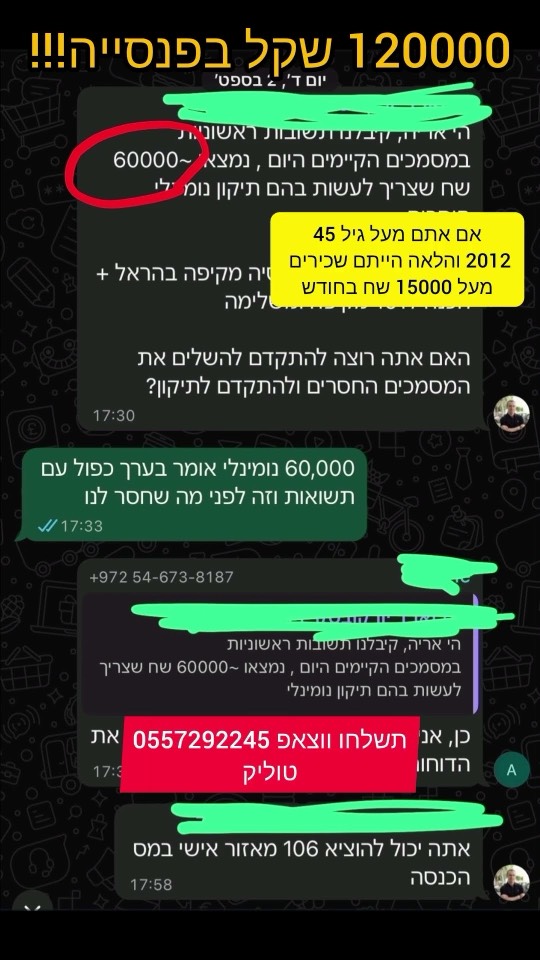
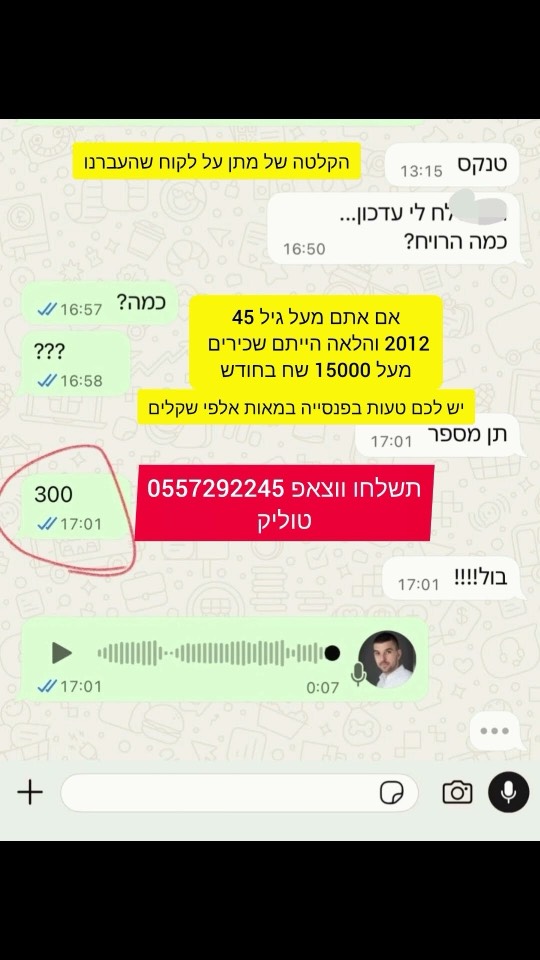
״בגיל 48 הצלחתי לחסוך מעל 230,000 ש״ח בזכות בדיקת כספי הפנסיה שלי״
״אף אחד לא סיפר לי על העניין הזה עד שבמקרה נתקלתי בשירות של איתן. בגיל 56 מרגישה שגילו לי את אמריקה…״
״לא האמנתי עד שעשיתי את הבדיקה. קיבלתי ממש מתנה של כמעט 100,000 ש״ח ככה פתאום בלי לעשות שום דבר. רק בדיקה ופוף״
״לא הייתי מודעת לסעיף הקבצה המוכרת ואני כל כך שמחה שלא פספסתי את זה לפני שיצאתי לפנסיה.״
איך בכלל קורה שמשלמים מס פעמיים?
אתם מרוויחים משכורת.
על חלק ממנה אתם משלמים מס הכנסה.
חלק מהכסף מופקד לחיסכון הפנסיוני שלכם.
בנסיבות מסוימות, כספים שכבר חויבו במס עשויים להיחשב כספים שמקורם ב״תשלומים פטורים״, והקצבה שנובעת מהם עשויה להיחשב ״קצבה מוכרת״.
אבל...
לאורך קריירה של 15, 20 או 25 שנה עוברים מעסיקים,
מחליפים קופות,
מניידים כספים
ומצטברים אלפי דיווחים.
השאלה היא פשוטה:
האם מה שקרה בפועל תואם למה שרשום היום בקופה?
״אבל אני רק בן 52
מה לי ולפנסיה?״
אנחנו לא מבקשים ממך לתכנן עכשיו איפה תגורו בגיל 70.
אנחנו מדברים על כסף שכבר נמצא שם היום.
על שנות עבודה שכבר עברו.
על הפקדות שכבר בוצעו. ועל מס שכבר שילמתם.
ככל שהקריירה שלכם מתקדמת, מצטרפים עוד מעסיקים, עוד קופות, עוד ניודים ועוד שנים של נתונים.
לא כדאי לחכות לפרישה כדי לגלות מה קיים – זה עשוי להיות מאוחר מדי.
למה כדאי לעשות את זה עכשיו?
המסמכים רק נהיים קשים יותר להשגה
כבר היום קשה לאתר טפסי 106 משנת 2012. בעוד 10–20 שנה תצטרכו לחפש מסמכים אפילו 30 שנה אחורה.
עדיף לתקן לפני הפרישה, לא בזמן הפרישה
כשמגלים את הטעות מראש, אפשר לתקן ולתכנן נכון את הכספים בלי לחץ של יציאה לפנסיה.
תכנון נכון יכול להשפיע על המס בעתיד
במקרים המתאימים, תיקון מוקדם מאפשר לתכנן טוב יותר איך והיכן יישבו הכספים ואיך ניתן יהיה למשוך אותם בעתיד.
מה שאפשר לתקן היום לא מובטח שיהיה אפשר לתקן מחר
חוקים, רגולציה ונהלים משתנים. אין ודאות שאותן אפשרויות תיקון שקיימות היום יישארו גם בעתיד.
מי צריך להיות מודאג?
הרווחתם מעל ₪15,000 בחודש בשנים 2012–2020, גם אם היום המצב שונה
החלפתם מקום עבודה אחד או יותר לאורך הקריירה
יש או היו לכם כמה קרנות, קופות או ביטוחי מנהלים
העברתם בעבר כספים בין גופים
אתם רופאים, או עובדים בהייטק, ניהול, פיננסים ומקצועות אחרים שבהם השכר גבוה יחסית
מעולם לא בדקתם מה מתוך החיסכון שלכם מסווג כ״קצבה מוכרת״
חשוב להבין – אנחנו לא מחפשים פרצות במס,
העיקרון הוא שכספים מסוימים שכבר חויבו במס או שלא קיבלו הטבת מס
עשויים להיות מסווגים באופן שמעניק לקצבה הנובעת מהם טיפול מס שונה.
מטרת הבדיקה היא להבין:
ולזהות אם יש ביניהם פער שדורש טיפול.
אז מה עכשיו?
שלושה צעדים. זה הכול.
משאירים פרטים
שיחה קצרה כדי להבין אם הבדיקה בכלל רלוונטית לכם
בודקים את ההיסטוריה
עוברים על נתוני השכר, ההפקדות והחיסכון הפנסיוני הרלוונטיים ומשווים בין מקורות המידע.
מקבלים תשובה
אם הכול תקין, יודעים שהנושא מסודר. אם נמצא פער, מסבירים מה נמצא ומה האפשרויות להמשך טיפול.
כמה זמן לוקח התהליך?
שלחתם לנו את כל המסמכים? מכאן זה זז די מהר.
בדיקה ראשונית
לאחר קבלת כל החומר אנחנו בודקים את התיק ונותנים לכם הערכה ראשונית של היקף התיקון הנדרש וסדר הגודל שלו.
מתחילים את התיקון
אם נמצא שיש מה לתקן, מתחילים בתהליך מול חברות הביטוח, קרנות הפנסיה, קופות הגמל או ביטוחי המנהלים הרלוונטיים.
זמן הטיפול
אנחנו מכוונים לסיים בתוך חודש עד חודשיים. משך הטיפול משתנה לפי סוג המוצר, מספר החברות שבהן נמצאים הכספים והזמן שלוקח לכל גוף לבצע את השינויים.
כשצריך קודם לנייד כספים בין חברות, זה יכול להתארך: כספים לא פעילים עוברים בדרך כלל תוך כמה שבועות; בכספים פעילים לפעמים ממתינים להפקדה הראשונה של המעסיק.
עד 6 חודשים. בחוזה.
אנחנו מתחייבים בחוזה להשלים את התהליך בתוך עד 6 חודשים. אם התיקון לא הושלם במסגרת הזמן שהוגדרה בחוזה, הכסף מוחזר בהתאם לתנאי ההסכם.
צריכים לצאת לפנסיה ממש בקרוב?
במקרים דחופים מסמנים את התיק כ־SOS ומתעדפים את הבדיקה והטיפול.
סמנו אותי כדחוף ←למה הסוכן הקיים שלי לא עושה את זה?
חשוב להבין: תיקון פנסיוני הוא תחום התמחות בפני עצמו.
זה לא תהליך מובנה או אוטומטי, וחברות הביטוח עצמן לא מרוויחות ממנו כסף.
לכן גם סוכן ביטוח מצוין לא בהכרח מטפל בזה:
לא כל סוכן מתמחה בתיקונים מהסוג הזה או מחזיק בידע ובניסיון הנדרשים.
גם לסוכן מקצועי לא תמיד יש את המערכות, הקשרים והתשתית שמאפשרים לבצע את הבדיקה בצורה יעילה.
ויש סוכנים שפשוט מעדיפים לא להיכנס לתהליך המורכב והבירוקרטי הזה, במיוחד אם הם לא עושים אותו באופן קבוע.
כשאין ניסיון ספציפי בתחום, התהליך עלול לקחת שבועות, ובמקרים מסוימים גם להוביל להחלטות לא נכונות.
בנינו ידע, קשרים ותהליך עבודה ייעודי, ולכן בדיקה ראשונית יכולה להתבצע אצלנו בתוך כשעה.
ומה אם יש לי כבר סוכן שאני מרוצה ממנו?
מצוין. אנחנו לא באים להחליף אותו.
בפועל, סוכנים רבים מפנים אלינו את הלקוחות שלהם בדיוק לצורך הבדיקה והתיקון הזה.
לקוח שהגיע דרך הסוכן שלו נשאר הלקוח של הסוכן שלו. אנחנו מטפלים רק בנושא שלשמו הופנה אלינו ולא מציעים לו שירותים אחרים.
כי התמחות היא התמחות, והסוכן שלכם לא צריך להפוך למומחה בכל דבר.
לבדיקה ראשונית ←למה אף אחד לא סיפר לי על זה?
רובנו מסתכלים על הפנסיה דרך השאלה:
״כמה כסף צברתי?״
מעטים שואלים:
״איזה סוג של כסף צברתי?״
וזה הבדל חשוב.
בדוחות הפנסיה קיימת הבחנה בין כספים וסוגי קצבה שונים, ובין היתר בין קצבה מזכה לבין קצבה מוכרת.
לא בהכרח. בשלב הזה אנחנו מדברים קודם כול על בדיקת סיווג של כספים בחיסכון הפנסיוני. בהתאם לממצאים ולמצב האישי, ניתן לבחון את המשמעות ואת הצעדים הרלוונטיים.
יכול להיות. הבדיקה עוסקת גם בהפקדות שכבר בוצעו לאורך הקריירה, ולכן אין צורך לחכות לרגע שבו מתחילים לקבל פנסיה כדי לבדוק כיצד הכספים רשומים.
לא. ייתכן שהתיק שלכם מסודר לחלוטין. רק בדיקה של הנתונים יכולה להראות אם קיים פער.
לא כחלק מהבדיקה הזו. מטרת הבדיקה היא לזהות את מקור הכספים ואת אופן הסיווג שלהם.
יש לנו דוגמא אמיתית של רופא שחסך כמעט 1M ₪! אבל – אין מספר אחיד. הוא תלוי בהיקף הכספים הרלוונטיים, בתקופת ההפקדות, בסיווג הקיים ובמס שיחול בפועל בעת קבלת הקצבה. לכן הסכומים במחשבון הם המחשה בלבד.
אתם משלמים מספיק מס גם ככה.
בואו נוודא שלא תשלמו מס מיותר גם על הכסף שחסכתם.
את הקריירה שלכם התחלתם מזמן.
ההפקדות כבר בוצעו.
המס כבר שולם.
עכשיו נשאר לבדוק דבר אחד:
איך הכסף רשום?
שילמתם פעם אחת - וזה מספיק.
כסף שכבר מוסה צריך להיות מזוהה בהתאם. זה הזמן לבדוק.